







काठमाडौं- चीनका नागरिकहरू दिनप्रतिदिन अझ बढी मितव्ययी बन्दै गएका पाइएको छ । यसका कारण त्यहाँको घरेलु कर्जा प्रवाह चालु वर्षको अधिकांश समय घट्दो क्रममा रहेको छ । गत सेप्टेम्बर महिनामा उपभोक्ताहरूलाई दिइने छोटो अवधिको कर्जा अघिल्लो वर्षको तुलनामा ८.३ प्रतिशतले घटेको छ । जुन इतिहासकै सबैभन्दा ठूलो गिरावट हो ।
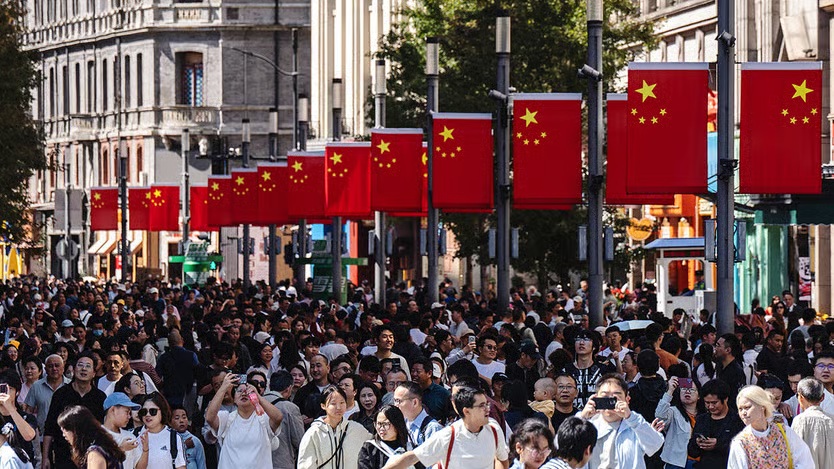
अगस्ट महिनामा उपभोक्ता कर्जाको कुल अंश चीनको कडा ‘शून्य-कोभिड’ लकडाउन यताकै सबैभन्दा नीचो स्तरमा झरेको थियो । अक्टोबरको सुरुमा परेको सार्वजनिक बिदाको समयमा पनि सर्वसाधारणले सन् २०२५ को सोही पर्वको तुलनामा औसत २ प्रतिशत कम खर्च गरेका छन् । यस स्थितिले चीनका खुद्रा व्यापारीहरूका साथै महामारीपछि नागरिकहरूलाई खर्च बढाउन प्रोत्साहन गरिरहेको सरकारलाई समेत निराश बनाएको छ ।
चिनियाँहरूले ऋण लिन कम गर्नुको एउटा प्रमुख कारण घरजग्गा क्षेत्रमा आएको दीर्घकालीन मन्दी हो । घर बिक्रीमा आएको गिरावटले धितो कर्जाको आवेदन घटेको छ । सम्भव भएसम्म धेरै घरक्रेताहरूले आफ्नो पुरानो ऋण समयअगावै चुक्ता गरिरहेका छन् । अधिकांश मानिसका लागि घरजग्गा कर्जा नै सबैभन्दा ठूलो ऋण हुने भएकाले, यो सावधानीले दशकौँदेखि बढ्दै गएको घरेलु ऋणको वृद्धिलाई पूर्णविराम लगाइदिएको छ। घरेलु ऋण र कुल गार्हस्थ्य उत्पादन (जीडीपी) को अनुपात सन् २०२० मा ६० प्रतिशत पुगेर स्थिर रहेकोमा गत वर्ष सामान्य घटेको थियो।
उपभोक्ता कर्जामा आएको यो गिरावट उपभोक्ताको बचत गर्ने बानी वा सरकारी नीतिको कारण मात्र भने होइन । आन्तरिक खपत बढाउन ढिला गरी चालिएको कदमस्वरूप अर्थ मन्त्रालयले नयाँ कार र घर मर्मतसम्भार जस्ता ठूला खरिदका लागि उपभोक्ता कर्जामा छुट दिन बैंकहरूलाई अनुदान दिन थालेको थियो । तर पनि बैंकहरू यस्ता कर्जा प्रवाह गर्न झन्-झन् हिचकिचाइरहेका छन् । तथ्याङ्क अनुसार चिनियाँ ऋणदाताहरूमा जोखिम बढ्दै गएको छ; गत वर्ष १० प्रतिशतभन्दा बढी वयस्कहरू ऋण चुक्ता गर्न नसक्ने अवस्थामा पुगेका थिए, जुन अघिल्लो वर्ष ८ प्रतिशतभन्दा कम थियो ।
सरकारको अनुदानले ऋणदाताहरूलाई अझ बढी सतर्क बनाएको छ । सर्वसाधारणलाई ऋण तिर्न गाह्रो भइरहेको समयमा उच्च जोखिम न्यूनीकरण गर्न उपभोक्ता कर्जाको ब्याजदर बढाउनुपर्नेमा अनुदानका कारण घटाइएको छ । चीनमा सरकारी छुट अस्वीकार गर्न नसकिने भएकाले बैंकहरूले कम मूल्यमा जोखिम उठाउनुपर्ने बाध्यता छ । यस जोखिमलाई नियन्त्रणमा राख्न बैंकहरूले कमजोर आर्थिक स्थिति भएका ग्राहकहरूलाई कर्जा दिन छाडेका छन् ।
बैंकहरूको यो सतर्कताको अर्को कारण खराब उपभोक्ता ऋण बिक्री गर्न वा पन्छाउन परेको कठिनाइ हो। प्रायः बैंकहरूले आफ्ना खराब ऋणहरू बढी जोखिम मोल्न सक्ने लगानीकर्ताहरूलाई सस्तो मूल्यमा बेचेर आफ्नो वित्तीय विवरण सन्तुलित बनाउने गर्छन्। सन् २०२१ को सुरुतिर भाका नाघेका उपभोक्ता कर्जाको कुल मूल्यको करिब ३० प्रतिशतसम्म रकम बैंकहरूले पाउँथे, तर सन् २०२६ को सुरुसम्म आइपुग्दा यो मूल्य घटेर मात्र ५ प्रतिशतमा सीमित भएको छ। यो एक चिन्ताजनक प्रवृत्ति हो, जसले उपभोक्ता कर्जा एकपटक भाका नाघेपछि थोरै ऋणदाताले मात्र फिर्ता गर्ने नियत राख्छन् भन्ने देखाउँछ।


प्रतिक्रिया